Kalkulačka doplatku za zubní ošetření
Vyplňte formulář vlevo a klikněte na tlačítko pro výpočet.
Představte si situaci: sedíte v křesle u zubaře, ten vám oznamuje, že máte na zubu defekt, který by se dal řešit kompozitním inlayem. Je to moderní způsob opravy, ale když uslyšíte cenu - řekněme 2 500 korun - začnete přepočítávat. "To mi zaplatí pojišťovna," říkáte si. A pak přijde ta studená sprcha. Zubní lékař vám vysvětlí, že pojišťovna mu pošle jen zlomek té částky, nebo někdy vůbec nic. Proč? A kam ty peníze vlastně jdou?
Většina pacientů má zkreslenou představu o tom, jak funguje financování stomatologické péče v České republice. Myslíme si, že platíme pojistné a výměnou za to máme právo na bezplatnou (nebo téměř bezplatnou) péči. Realita je ale složitější. Pojišťovny hradí pouze tzv. základní zdravotní péči, která je definována legislativou jako nezbytná pro zachování funkce chrupu a prevenci dalších problémů. Všechno nad rámec tohoto minima - tedy estetika, moderní materiály nebo pohodlnější postupy - si musí pacient uhradit sám.
Jak vlastně funguje úhrada od zdravotní pojišťovny?
Abychom pochopili, kolik dostane zubní lékař od pojišťovny, musíme se podívat na mechanismus Bodového systému. Každý výkon ve stomatologii má přidělený počet bodů. Hodnota jednoho bodu se mění každý rok a pohybuje se kolem 1 Kč (v roce 2026 je to přesně 1,04 Kč). To zní jednoduše, ale háček je v tom, že ne všechny výkony jsou hrazené.
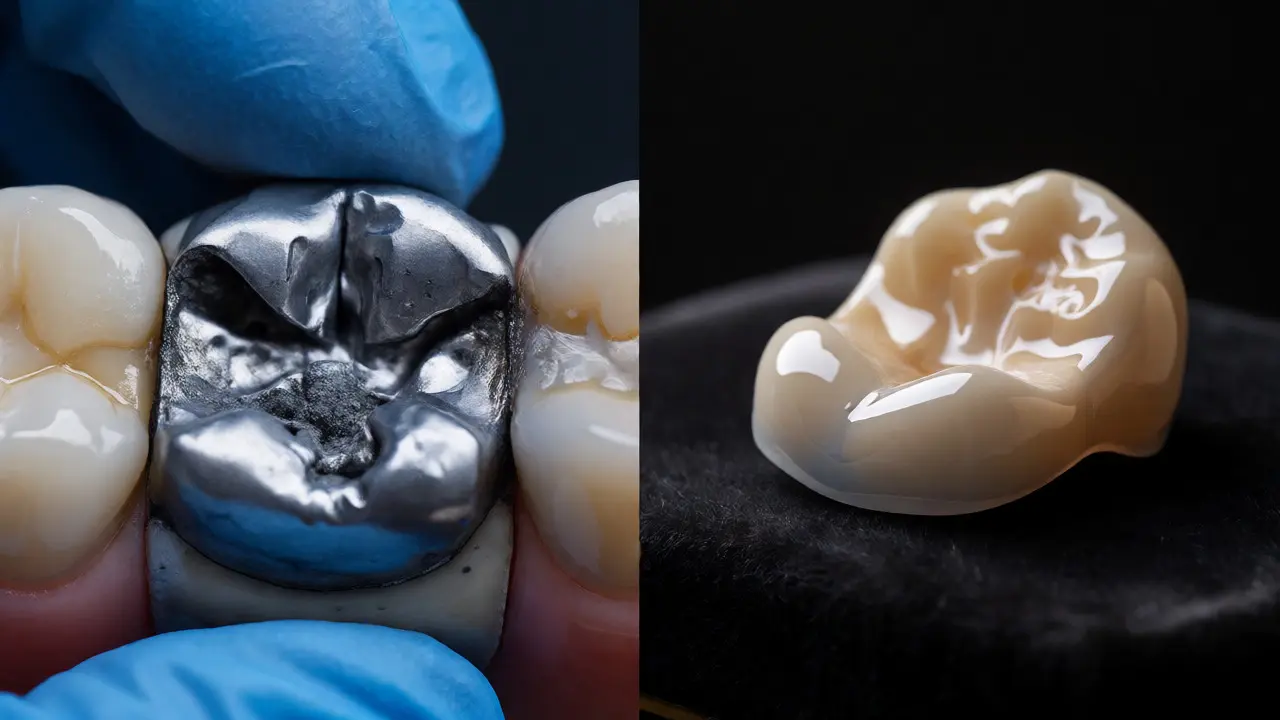
Kompozitní inlay je specifický případ. Není to klasická plomba, kterou vám zubní lékař vytvoří přímo v ústech během jedné návštěvy. Inlay je laboratorní práce. Zubní technik vyrobí záplatu z kompozitu mimo ústa a zubní lékař ji pak do zubu vlepí. Tento proces je časově i materiálově náročnější než běžná plomba.
Zdravotní pojišťovny (VZP, OZP, ČPP atd.) však mají pevně daný seznam výkonů, které jsou považovány za "hrazené". Pokud je výkon na tomto seznamu, pojišťovna lékaři zaplatí stanovenou částku. Pokud tam není, nebo pokud jde o variantu nadstandardní, pojišťovna nezaplatí ani haléř. U kompozitních inlayů je situace často taková, že pojišťovna hradí pouze základní ošetření defektu (tzv. plastiku), ale již ne samotný laboratorní výrobní postup inlayu jako samostatnou položku s vyšší sazbou.
| Druh ošetření | Úhrada od pojišťovny (odhad) | Skutečná cena pro pacienta | Rozdíl (doplácí pacient) |
|---|---|---|---|
| Běžná kompozitní plomba (přímá) | 200 - 300 Kč | 800 - 1 200 Kč | 500 - 900 Kč |
| Kompozitní inlay (nepřímý) | 0 - 300 Kč* | 2 000 - 3 500 Kč | 1 700 - 3 500 Kč |
| Cermetová plomba | Hrazeno plně | 0 Kč | 0 Kč |
* Úhrada závisí na konkrétní diagnóze a typu zubu. V mnoha případech je inlay vnímán jako nadstandard.
Proč zubní lékař nedostane celou částku?
Tady narážíme na jádro problému. Když vám zubní lékař fakturuje 2 500 Kč za kompozitní inlay, tato cena zahrnuje:
- Materiál (kompozitní pryskyřice, lepidla, adheziva).
- Práci zubního technika (výroba modelu, frézování nebo lisování inlayu).
- Čas zubního lékaře (dvě návštěvy místo jedné).
- Náklady na provoz ordinace (energie, sterilizace, administrativní náklady spojené s účtováním).
Pojišťovna ale vidí svět jinak. Pro ni je klíčové, aby byl zub funkční a nebolel. Z jejího pohledu stačí, když je defekt uzavřen nějakým materiálem. Proto hradí pouze "plastiku" - tedy základní zákrok. Rozdíl mezi tím, co zaplatí pojišťovna (např. 250 Kč), a tím, co stojí skutečný výkon (2 500 Kč), je obrovský. Tento rozdíl nesedí na hlavě lékaři, ale právě vám jako pacientovi.
Je důležité si uvědomit, že zubní lékař není "podvodník", který si strká peníze do kapsy. Naopak, mnozí stomatologové pracují s velmi nízkými maržemi, protože jim stát dává málo prostředků. Pokud by chtěl lékař pokrýt reálné náklady na laboratorní práci a moderní materiály pouze z úhrad pojišťoven, musel by zavřít dveře. Systém je nastaven tak, že základní péči dotuje stát, ale kvalitu a komfort si doplácejí pacienti.
Kdy pojišťovna nepřispěje ani korunu?
Existují situace, kdy je úhrada nulová. Typicky jde o:
- Estetické důvody: Pokud máte malou díru na předním zubu, která vás netrápí bolestí, ale chcete ji zakrýt kompozitem, protože vám vadí barva, je to čistě estetický výkon. Pojišťovna ho nehradí.
- Nadstandardní materiály: Kompozitní inlay je často volbou kvůli lepšímu tvaru a odolnosti oproti klasické amalgámové plombě. Amalgám je levný a pojišťovnou hrazený. Kompozit je dražší a často hrazen jen částečně nebo vůbec.
- Laboratorní práce: Samotná výroba inlayu v laboratoři není vždy součástí hrazeného výkonu. Lékař vám může nabídnout "nadstandardní ošetření", kde se cena skládá z hrazené části (za odstranění kazu) a doplňkové části (za inlay).
Co když mám více zubů nebo komplikovaný případ?
U větších defektů, kde by běžná plomba nepostačila a hrozilo by odlomení stěn zubu, se kompozitní inlay stává medicínsky nutným řešením. V takovém případě se zubní lékař může snažit prokázat, že výkon je nezbytný pro zachování zubu. Nicméně, i zde platí pravidlo: pojišťovna hradí minimální nutnou míru intervence. Pokud existuje levnější alternativa (např. větší plomba), pojišťovna bude trvat na tom, aby byla provedena ta levnější varianta, pokud pacient netrvá na té dražší.
Praxe ukazuje, že mnoho zubních lékařů používá strategii "kombinovaného ošetření". Provedou hrazenou část (odstranění kazu, základní uzávěr) a k tomu připojí nadstandardní část (inlay). Pacient pak dostane dvě faktury nebo jednu rozdělenou na dvě položky. Jednu zaplatí pojišťovna, druhou vy. Je to fér? Z pohledu systému ano, z pohledu pacienta to může být matoucí.
Jak zjistit, kolik přesně zaplatíte?
Než usednete do křesla, zeptejte se na tyto tři věci:
- Je tento výkon hrazený? Zeptejte se přímo: "Hradí toto ošetření moje zdravotní pojišťovna v plném rozsahu?"
- Kolik budu doplácat? Vyžádejte si písemný ceník nebo alespoň orientační částku doplňku. Nemusíte podepisovat souhlas s nadstandardním ošetřením, dokud nebudete znát konečnou částku, která půjde z vaší kapsy.
- Existuje levnější alternativa? Zeptejte se: "Mohla by tuto funkci splnit běžná plomba nebo keramická korunka? Jaký je rozdíl v ceně a životnosti?"
Pamatujte, že zdravotní pojištění není pojištěním majetkovým, kde by vám pojišťovna vrátila celou škodu. Je to systém solidarity, který má zajistit přístup k základní péči pro každého, bez ohledu na jeho příjmy. Ale "základní" neznamená "nejlepší" nebo "nejmodernější". Pokud chcete nejlepší možnou péči, musíte si za ni připlatit.
Shrnutí: Kam plynou vaše peníze?
Když zaplatíte za kompozitní inlay, velká část této částky nejde do kasy zubního lékaře jako čistý zisk. Jde primárně na pokrytí nákladů, které pojišťovna neuhradila. Konkrétně:
- Zubní technik dostane svou odměnu za precizní práci.
- Dodavatel materiálů (např. značka 3M, Ivoclar) dostane zaplaceno za kvalitní kompozit.
- Ordinace uhradí energie, sterilizaci nástrojů a administrativu spojenou s účtováním nadstandardů.
Zubní lékař si ponechá částku odpovídající své práci, která je často srovnatelná s hodinovou sazbou řemeslníka. Nejde tedy o "loupež", ale o realitu českého zdravotnictví, kde je veřejné financování omezené rozpočtem státu a pojišťoven.
Platí zdravotní pojišťovna za kompozitní inlay automaticky?
Ne, neautomaticky. Většinou je kompozitní inlay považován za nadstandardní ošetření. Pojišťovna hradí pouze základní plastiku (uzavření defektu), zatímco výroba a vložení inlayu si pacient doplácuje. Výjimkou mohou být specifické indikace, které lékař zdokumentuje jako nezbytné pro zachování zubu, ale i zde bývá úhrada nízká.
Jaký je průměrný doplatek za kompozitní inlay v roce 2026?
Doplatek se pohybuje obvykle mezi 1 500 až 3 000 Kč v závislosti na velikosti defektu, lokalizaci zubu (přední vs. žvýkací) a konkrétní ordinaci. Celková cena výkonu se často pohybuje kolem 2 500 - 3 500 Kč, z čehož pojišťovna pokryje maximálně 200-300 Kč.
Je lepší si vybrat amalgám nebo kompozitní inlay?
Amalgám je zdarma (hrazen pojišťovnou), šedý a méně estetický, ale velmi odolný. Kompozitní inlay je drahý, esteticky nenápadný a lépe chrání oslabený zub před prasknutím. Volba závisí na vašich prioritách: pokud preferujete nižší náklady, zvolte amalgám nebo běžnou kompozitní plombu. Pokud dbáte na estetiku a dlouhodobou ochranu zubu, investujte do inlayu.
Mohu požadovat refundaci od pojišťovny, pokud jsem si platil sám?
Obecně ne. Pokud jste podepsal souhlas s nadstandardním ošetřením a věděl, že si připlácíte, pojišťovna vám peníze nevrátí. Výjimkou jsou situace, kdy bylo ošetření provedeno v zahraničí nebo v rámci specifických programů pojišťoven, což je u běžných stomatologických výkonů vzácné.
Proč je cena za inlay tak vysoká, když je to jen "malá plomba"?
Inlay není jen plomba. Je to laboratorní výrobek. Vyžaduje odběr otisku, práci zubního technika (frézování nebo lisování), speciální lepidla a často dvě návštěvy u lékaře. Tyto kroky zvyšují časovou i materiálovou náročnost oproti přímé plombě, kterou lékař vytvaruje přímo v ústech během 30 minut.


